Paiement échelonné chez le promoteur : comment lire un plan de paiement
20 / 40 / 40, post-handover et ce qui se passe si vous manquez une échéance.
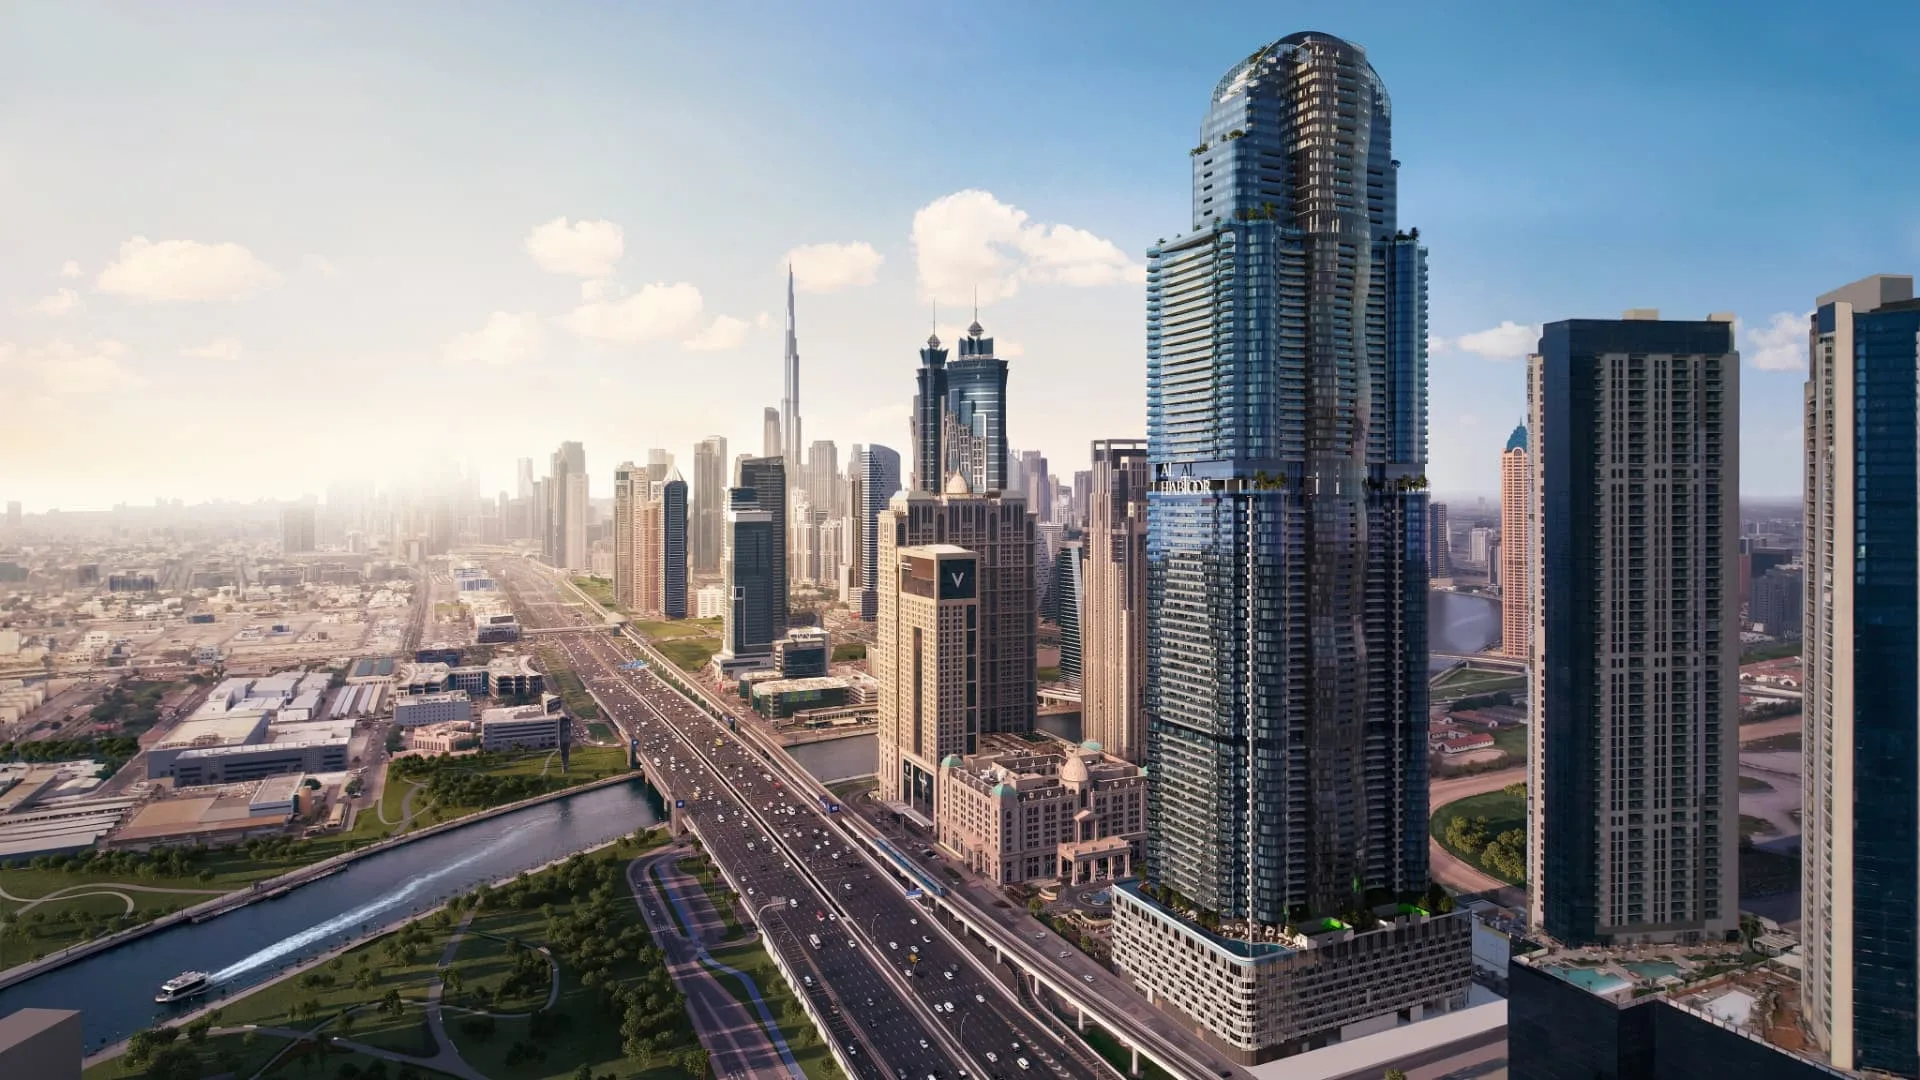
Aux Émirats, le crédit immobilier est peu utilisé pour un logement en construction : il est remplacé par le plan de paiement du promoteur. Ce n'est pas un crédit : la banque ne participe pas à l'opération, il n'y a pas d'intérêts et aucun justificatif de revenus n'est requis. Vous réglez simplement les échéances prévues au contrat.
Un plan de paiement est proposé pour 1 779 projets de notre catalogue. Voici les schémas les plus fréquents.
| Plan de paiement | Programmes |
|---|---|
| 104 % à la réservation | 125 |
| 24 % réservation · 40 % construction · 40 % remise des clés | 77 |
| 24 % réservation · 30 % construction · 50 % remise des clés | 74 |
| 24 % réservation · 80 % remise des clés | 70 |
| 14 % réservation · 70 % construction · 20 % remise des clés | 56 |
| 24 % réservation · 10 % construction · 70 % remise des clés | 49 |
Comment lire la formule « 20 / 40 / 40 »
Trois chiffres, trois étapes.
Il existe aussi le plan « 100 % à la réservation » : on le rencontre dans les résidences achevées et dans les projets où le promoteur accorde une remise en cas de paiement intégral. La remise est généralement de 5-10 %.
Qu'est-ce que le post-handover ?
Il arrive qu'une partie de l'échéancier soit reportée après la remise des clés : vous avez déjà emménagé ou louez l'appartement, mais les paiements se poursuivent encore un ou deux ans. Ce plan est appelé post-handover, soit « après la remise ». Il est intéressant si l'appartement est loué : le locataire règle de fait le solde à votre place.
Il n'y a qu'un piège, et il est financier : tant que la dernière échéance n'est pas réglée, l'appartement ne peut pas être revendu sans l'accord du promoteur, et parfois pas du tout. Si votre projet est de revendre avant la livraison, le post-handover ne vous convient pas.
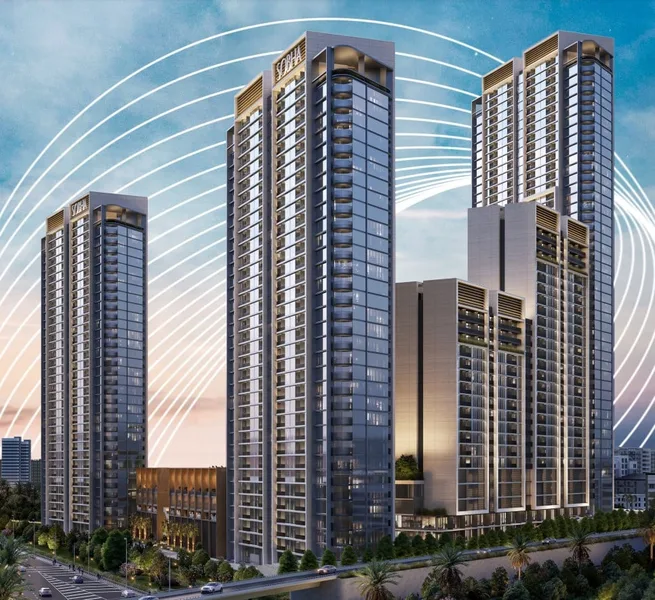
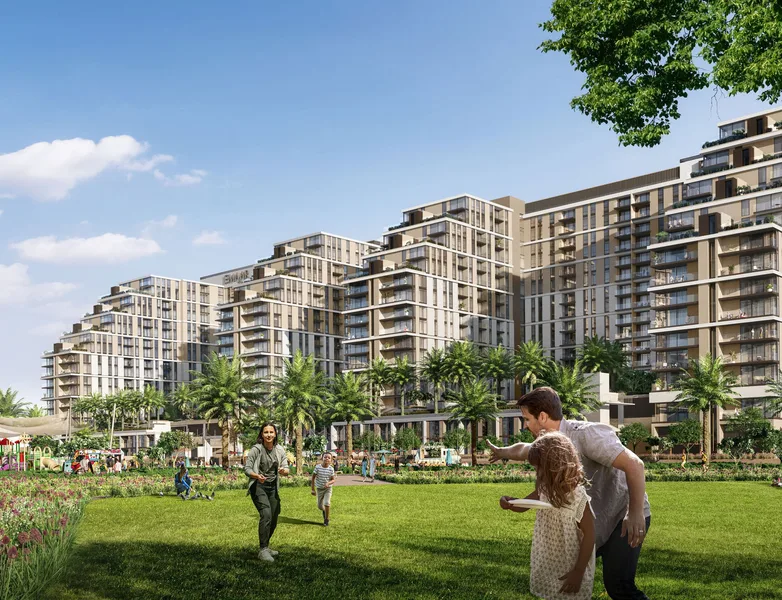
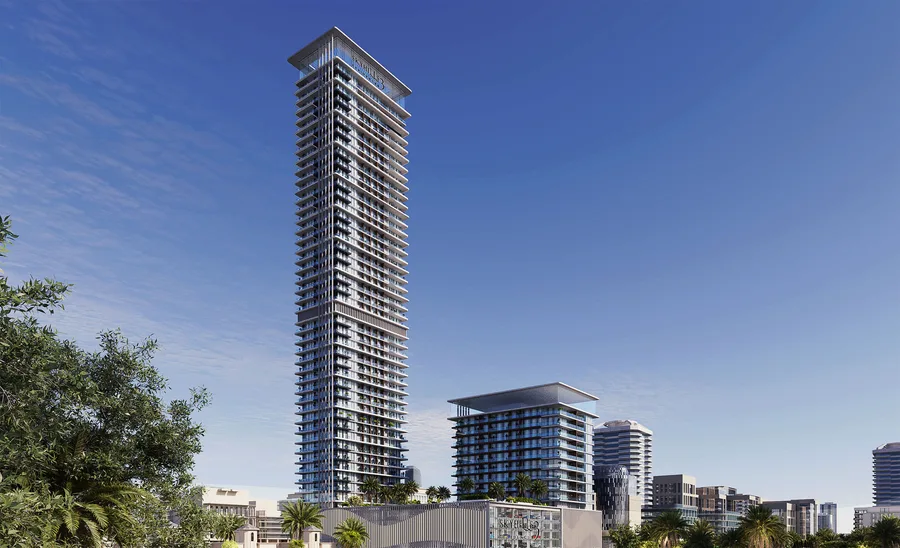
Trois plans du catalogue
Un même achat, trois échéanciers différents. Sous chaque fiche figure le plan tel que l'a annoncé le promoteur.
Comment savoir si vous pourrez suivre l'échéancier
Les pourcentages d'un plan de paiement semblent anodins jusqu'à ce qu'ils deviennent des montants. Prenons un exemple parmi les biens de milieu de gamme de notre catalogue : un appartement à 1,84 million d'AED, avec 20 % à la réservation, 40 % pendant les travaux et 40 % à la remise des clés.
| Étape | Part | Montant |
|---|---|---|
| À la réservation | 20 % | 367 000 AED |
| Pendant deux ans de construction | 40 % | 735 000 AED |
| Droits dus immédiatement après l'opération | 4 % | 73 000 AED |
| À la remise des clés | 40 % | 735 000 AED |
Le paiement moyen pendant les travaux est d'environ 92 000 AED tous les trois mois. Ce n'est pas lui qui pose problème, mais la dernière ligne : il faut trouver 40 % du prix à la date de remise des clés, que vous ayez vendu quelque chose en Russie ou non. La règle est simple : si vous n'avez ni les fonds ni un crédit immobilier déjà obtenu pour le paiement final, choisissez un plan avec un solde moins important ou une résidence plus proche de la livraison.
Quels frais s'ajoutent
Aucun plan de paiement n'inclut les droits. Retenez trois chiffres :
Où va votre argent pendant la construction
Pas chez le promoteur. L'argent des acheteurs est versé sur un compte séquestre ouvert auprès d'une banque, et le promoteur le débloque par tranches, pour chaque étape de construction validée. Un compte séquestre est ouvert pour chaque projet ; dans les fiches de notre catalogue, la banque dépositaire est indiquée directement sur la page du projet.
La première chose à demander au vendeur : dans quelle banque se trouve le compte séquestre du projet et si le promoteur a l'autorisation de vendre. La réponse aux deux questions doit être donnée par écrit.
Que se passe-t-il si vous manquez une échéance ?
L'échéancier fait partie du contrat et un retard de paiement n'est pas une « simple formalité ». La procédure habituelle : notification écrite, délai de régularisation, puis résiliation et retenue d'une partie des sommes versées. Le montant exact retenu figure dans votre contrat, qui est la seule source à laquelle vous devez vous fier.
Conclusion pratique : en choisissant un plan, ne calculez pas seulement le premier versement, mais aussi l'échéance à payer dans un an ou un an et demi, lorsque le chantier arrivera à mi-parcours. C'est là que les acheteurs se retrouvent le plus souvent en difficulté.
Les plans de paiement de chaque projet sont réunis dans le catalogue : ils sont indiqués tels que les a annoncés le promoteur.
Autres analyses
Parlons de votre projet
Laissez votre numéro. Un courtier vous rappellera, vous posera quelques questions et vous enverra une sélection. Sans appels de relance pour savoir si votre demande est toujours d’actualité.