Ипотека на новостройку в 2026 году
Новые ставки семейной ипотеки по числу детей, правило половины дохода, где прячется цена низкой ставки и как гасить долг, чтобы сэкономить миллионы. Два калькулятора прямо в статье.
С 1 октября 2026 года семейная ипотека перестаёт быть одинаковой для всех. Ставка теперь зависит от числа детей: в Москве и Петербурге с одним ребёнком она 12 %, с тремя 8 %, с пятью 4 %. Взять её можно, только если в семье есть ребёнок не старше семи лет. Ключевая ставка Банка России 14 %, и от неё зависят обычные ипотечные кредиты. Ниже разобрано, какую программу выбрать, как не переплатить за «ставку от застройщика» и как досрочно гасить долг так, чтобы сэкономить миллионы. В статье два калькулятора.
Что меняется 1 октября
До 30 сентября семейная ипотека стоила 6 % при любом числе детей. Предел кредита был 12 млн ₽ в Москве, Петербурге и их областях и 6 млн ₽ в остальных регионах, первый взнос от 20 %. С 1 октября Минфин вводит лестницу: чем больше детей, тем ниже ставка и выше предел. Условия утверждены 24 сентября 2026 года, программа продлена до конца 2030 года.
| Семья | Москва, Петербург и их области | Остальные регионы |
|---|---|---|
| Один ребёнок | 12 %, до 12 млн ₽ | 10 %, до 6 млн ₽ |
| Двое детей | 10 %, до 15 млн ₽ | 8 %, до 8 млн ₽ |
| Трое детей | 8 %, до 18 млн ₽ | 6 %, до 10 млн ₽ |
| Четверо детей | 6 %, до 18 млн ₽ | 4 %, до 10 млн ₽ |
| Пятеро и больше | 4 %, до 18 млн ₽ | 2 %, до 10 млн ₽ |
| Частный дом | 6 % при любом числе детей и в любом регионе | |
Кому стало выгоднее. Семьям с четырьмя и больше детьми в регионах и с пятью в столицах: ставка ниже прежних 6 %, предел выше. Семья с тремя детьми в Москве получает 8 % вместо 6 %, но может взять 18 млн вместо 12. Для семьи с одним ребёнком в столице ставка выросла вдвое.
Что это значит в деньгах. Кредит 12 млн ₽ на 30 лет под 6 % стоил 72 тыс. ₽ в месяц. Тот же кредит под 12 % стоит 123 тыс. ₽, то есть на 51 тыс. ₽ больше каждый месяц. За весь срок разница превышает 18,5 млн ₽.
Условие о возрасте. На дату кредитного договора в семье должен быть хотя бы один ребёнок не старше семи лет. Остальные дети могут быть старше, но они идут в счёт числа детей и снижают ставку.
Кредиты, выданные раньше. Новые условия касаются только договоров с 1 октября 2026 года. Если ваша семейная ипотека оформлена раньше, ставка не меняется.
Срок льготы. Государство доплачивает банку разницу между льготной и рыночной ставкой. По новым правилам максимальный срок такой доплаты — 15 лет. Кредит можно взять и на больший срок, поэтому до подписи найдите в договоре, какой станет ставка после окончания льготы.
Одна льготная ипотека на семью
С 1 февраля 2026 года супруги берут льготную ипотеку вместе, созаёмщиками. Раньше каждый из них мог оформить свой льготный кредит, теперь такой кредит один на семью. Если у кого-то из супругов уже есть льготная ипотека, вторую семья не получит.
Для покупателей в Москве и Петербурге есть ещё одно ограничение. IT-ипотека, которая даёт до 6 % сотрудникам аккредитованных компаний, в этих городах не действует. В остальных городах её условия прежние: первый взнос от 20 %, предел 9 млн ₽, возраст до 50 лет, программа до 2030 года.
Сколько вам одобрят: правило половины дохода
Банк смотрит не только на зарплату, но и на то, какую её часть съедают все ваши долги. Эта доля называется показателем долговой нагрузки, ПДН. Считают так: сложите платежи по всем кредитам, включая новую ипотеку и минимальные платежи по кредитным картам, и разделите на доход. Получилось больше половины — заёмщик для банка рискованный.
Банк России ограничивает долю таких кредитов. Выдавать ипотеку людям, у которых долги съедают больше половины дохода, особенно при маленьком первом взносе, банк может только в пределах нескольких процентов от всех своих выдач. Эти пределы Банк России пересматривает каждый квартал. На четвёртый квартал 2026 года они оставлены прежними.
Отсюда практический совет: за два-три месяца до заявки закройте мелкие кредиты и уменьшите лимиты кредитных карт. Лимит карты банк считает вашим долгом, даже если вы ею не пользуетесь. Это самый дешёвый способ поднять сумму, которую вам одобрят.
Ставка от застройщика: где её цена
В рекламе новостроек встречается ипотека под 0,1 % или под несколько процентов, когда рыночные ставки в разы выше. Банк не работает себе в убыток: разницу ему доплачивает застройщик. А застройщик закладывает её в цену квартиры.
Банк России писал об этом прямо ещё в апреле 2023 года: при ставках «вплоть до 0,1 %» цена квартиры бывает завышена на 20–30 %. Вы платите низкий процент, но с большей суммы. Пока вы живёте в квартире и платите кредит, это незаметно. Заметно становится при продаже: покупатель заплатит рыночную цену, а не ту, по которой купили вы.
Что изменили правила. С 1 января 2025 года банк не может брать с застройщика плату за снижение ставки, если застройщик из-за этого поднимает цену квартиры. Кешбэк от банка или застройщика не засчитывается в первый взнос. С 1 июля 2025 года запрещена и плата за снижение ставки, которую брали с самого заёмщика.
Как проверить. Спросите цену той же квартиры в трёх вариантах: при полной оплате, в рассрочку и по обычной ипотеке. Разница между ценами и есть стоимость низкой ставки. Сравнивайте итоговую сумму, которую вы отдадите за всё время, а не только ежемесячный платёж. И узнайте, на какой срок действует низкая ставка: условия, при которых она заканчивается, записаны в договоре.
Досрочное погашение: как сэкономить миллионы
Константин Назаров, один из основателей Art Estate, собрал в своём канале семь правил, по которым сам гасил ипотеку. Ниже они пересказаны и проверены на цифрах. Пример везде один: кредит 10 млн ₽ на 25 лет под 12 %, платёж 105 322 ₽ в месяц. Если платить строго по графику, за 25 лет банк получит 21,6 млн ₽ процентов, больше двух сумм самого кредита.
Первые годы — главные. В аннуитетном кредите платёж одинаковый, но внутри него почти всё поначалу идёт на проценты. Из первого платежа по кредиту 10 млн под 12 % на проценты уходит 100 тыс. ₽ из 105 тыс.. Поэтому один и тот же рубль, внесённый рано, экономит больше. 500 тыс. ₽, доплаченные во второй месяц кредита, при сокращении срока сэкономят 6,4 млн ₽ процентов. Те же 500 тыс. на седьмой год сэкономят 3,1 млн ₽.
Уменьшайте срок, а не платёж. При доплате банк спрашивает, что пересчитать. Если уменьшить платёж, срок остаётся прежним, и проценты продолжают набегать все 25 лет. Если уменьшить срок, долг гаснет раньше. Доплата 10 тыс. ₽ в месяц при сокращении срока закрывает кредит за 16 лет 11 мес. и экономит 8,2 млн ₽. При уменьшении платежа та же доплата экономит 2,9 млн ₽.
Понемногу, но каждый месяц. Не ждите, пока накопится крупная сумма. Пока деньги лежат, на долг идут проценты. Небольшая доплата каждый месяц работает сразу. Подать заявление обычно можно в приложении банка за минуту.
Сначала подушка. Прежде чем гасить досрочно, отложите сумму на три-шесть платежей. Потеря работы или болезнь без подушки превращают хороший кредит в просрочку. Деньги, отданные банку досрочно, назад не вернёшь.
Сравните с вкладом. Досрочно гасить выгодно, когда ставка по кредиту выше, чем доход по вкладу после налога. При льготной ставке ниже ставок по вкладам бывает выгоднее держать деньги на депозите. Вклады в банке застрахованы государством в пределах 1,4 млн ₽.
Верните налог. С процентов по ипотеке можно вернуть НДФЛ: вычет до 3 млн ₽, при ставке 13 % это до 390 тыс. ₽ за весь кредит. Возвращённые деньги удобно сразу отправлять в досрочное погашение. Как оформить вычет, разобрано в гайде о налогах при покупке квартиры.
Как это выглядит на одной жизни
Константин Назаров рассказывал в канале о своей первой ипотеке. В 2011 году он купил двухкомнатную квартиру в Приморском районе Петербурга за 3,9 млн ₽. Платёж был 45 тыс. ₽ при зарплате 70 тыс. ₽: почти две трети дохода уходили банку. Позже квартиру он продал за 12,5 млн ₽.
Такая нагрузка сегодня не прошла бы банковскую проверку: платёж выше половины дохода. Брать кредит на пределе эта история не учит. Она про другое: ипотека позволяет купить раньше, пока квартира дешевле, и дать цене расти уже на вас. Работает это только тогда, когда вы выдерживаете платёж в плохой год.
Льготной ипотеке в России больше ста сорока лет
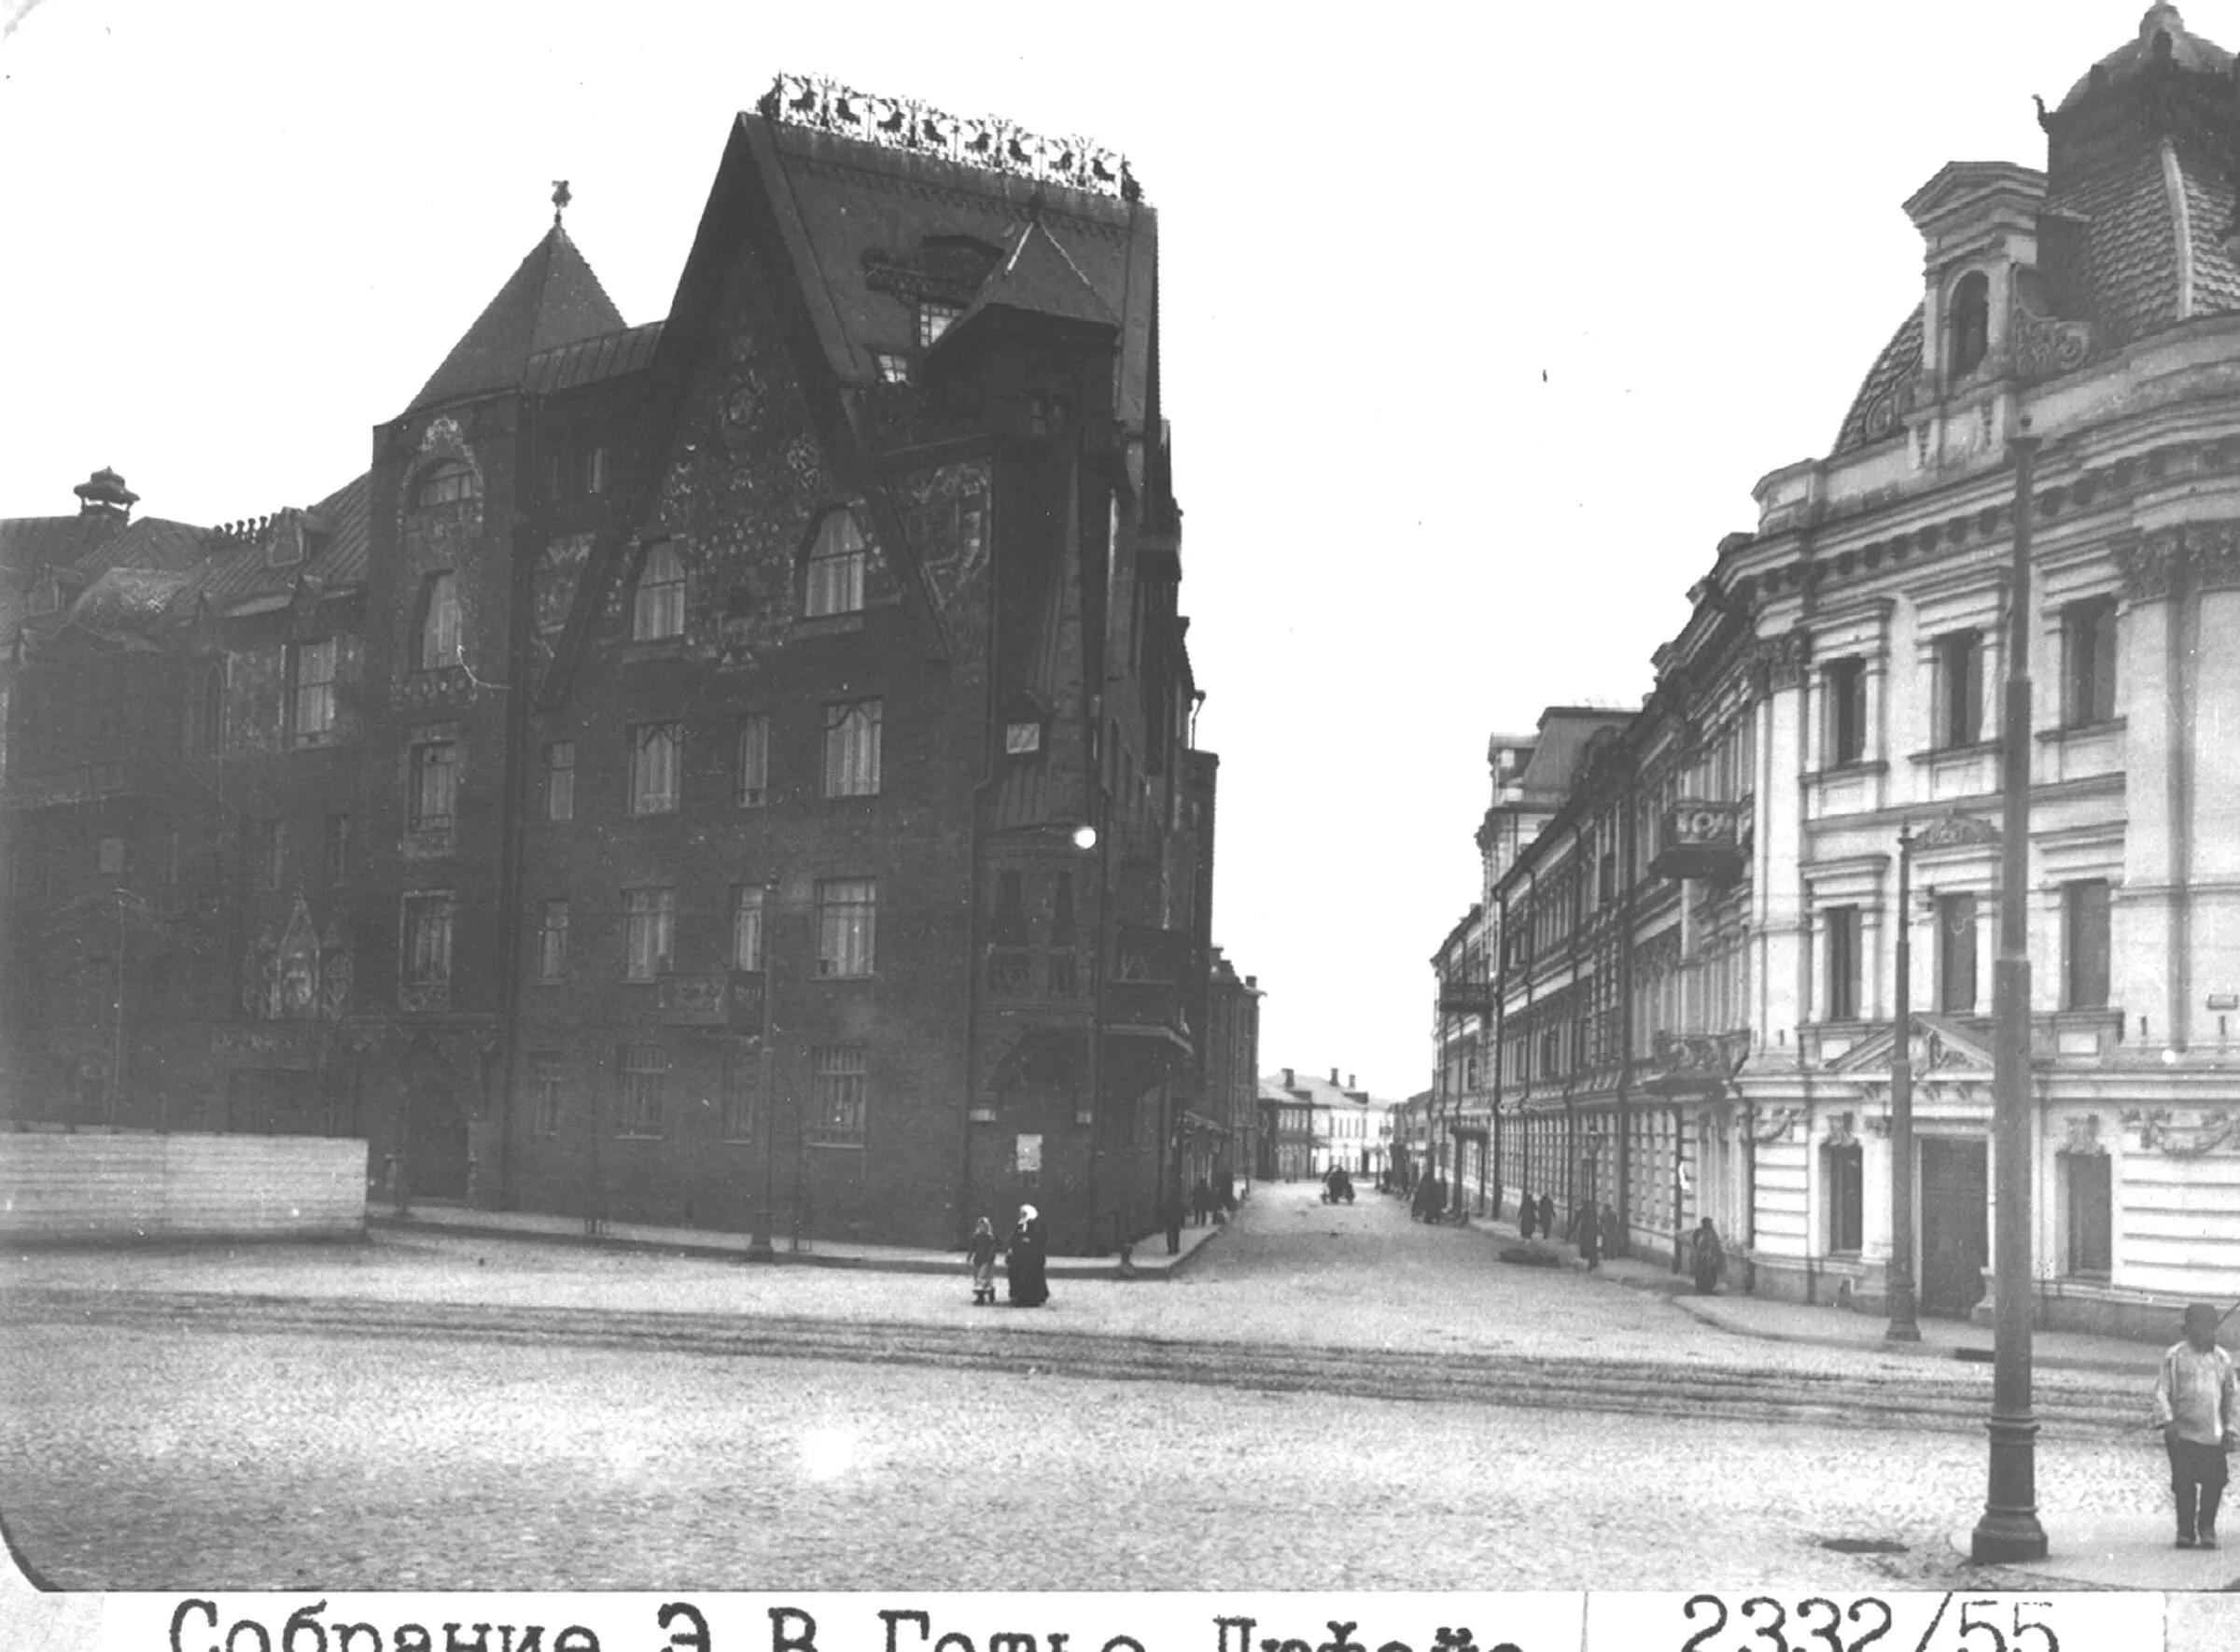
Государственная ипотека с низкой ставкой появилась в России в 1880-х годах. Первые такие банки кредитовали землю и имения.
Крестьянский поземельный банк. Положение о нём утвердили 18 (30) мая 1882 года, работать банк начал в 1883-м. Ссуды давали под 7,5–8,5 % годовых на 24,5–34,5 года, а с 1894 года на срок от 13 до 55,5 года.
Дворянский земельный банк. Основан в 1885 году. Давал 60–75 % стоимости имения, то есть заёмщик вкладывал свою четверть или треть, как с первым взносом сегодня. Ставка в первые годы была 5 %, с 1889 года 4,5 %, потом 4 %. Частные земельные банки брали в то же время 6,25–7,5 %. Сроки доходили до 66,5 года. Это была льготная программа своего времени: государство кредитовало дешевле рынка и на срок длиннее человеческой карьеры.
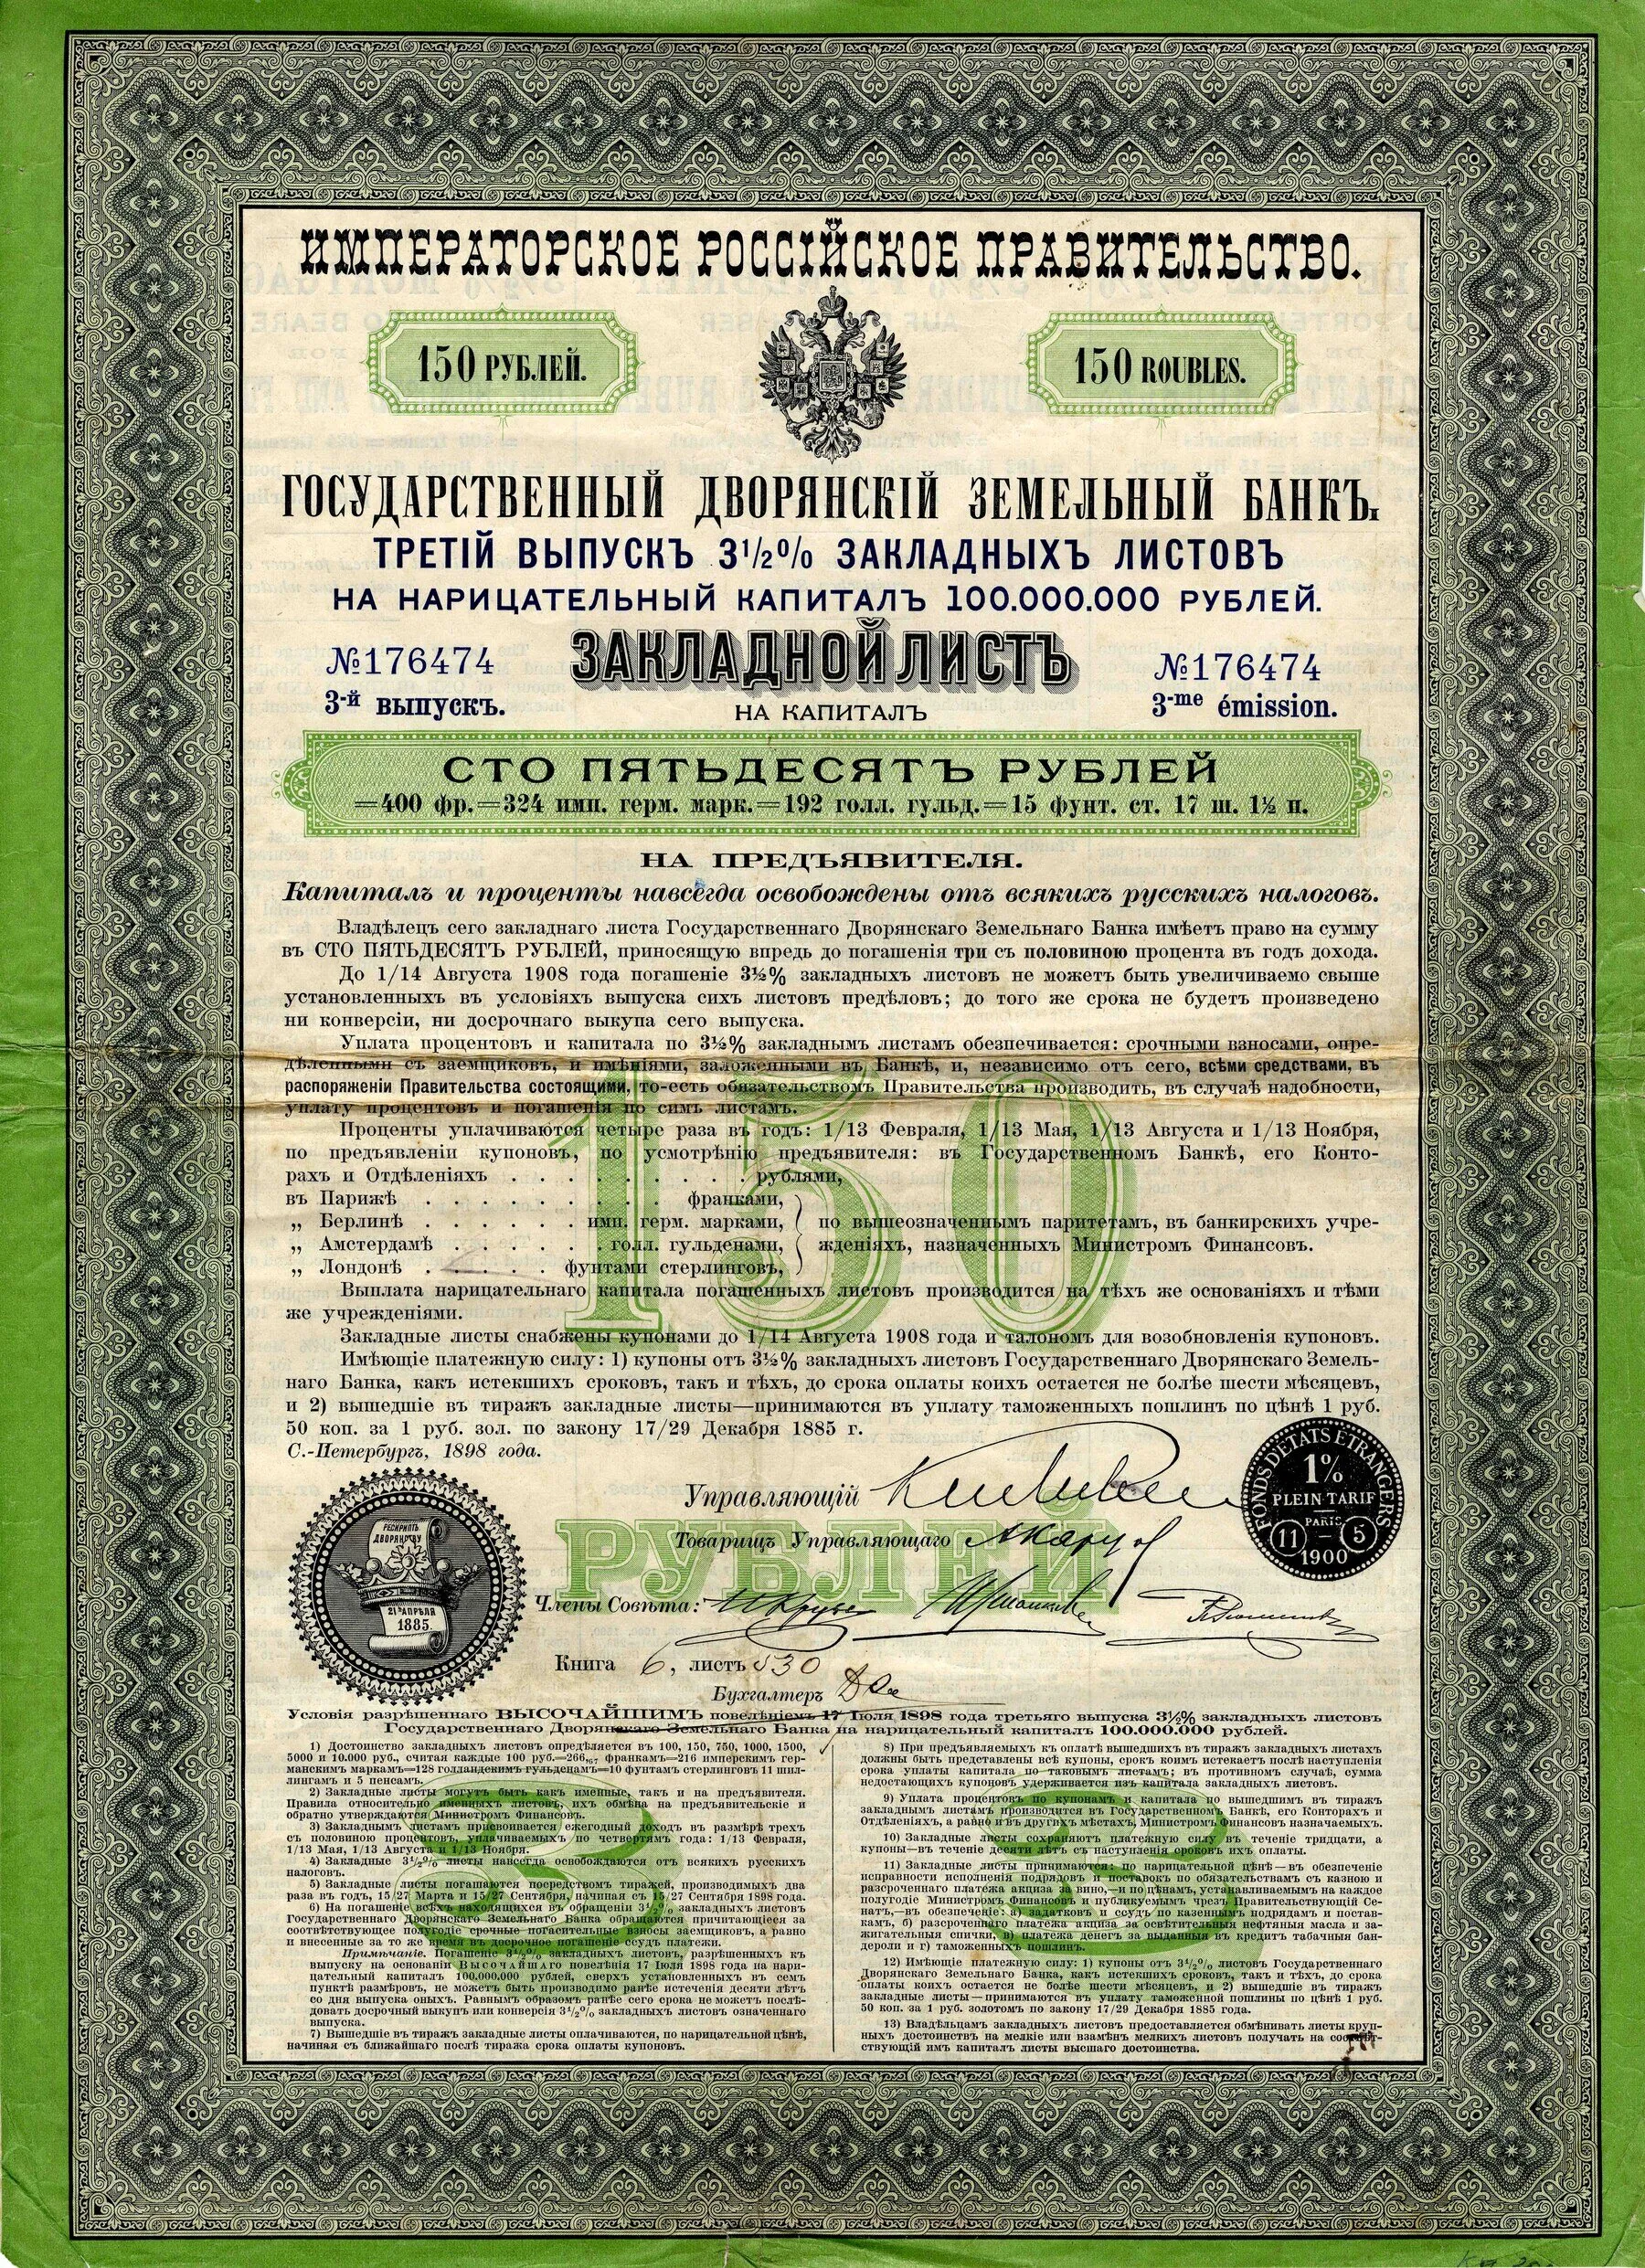
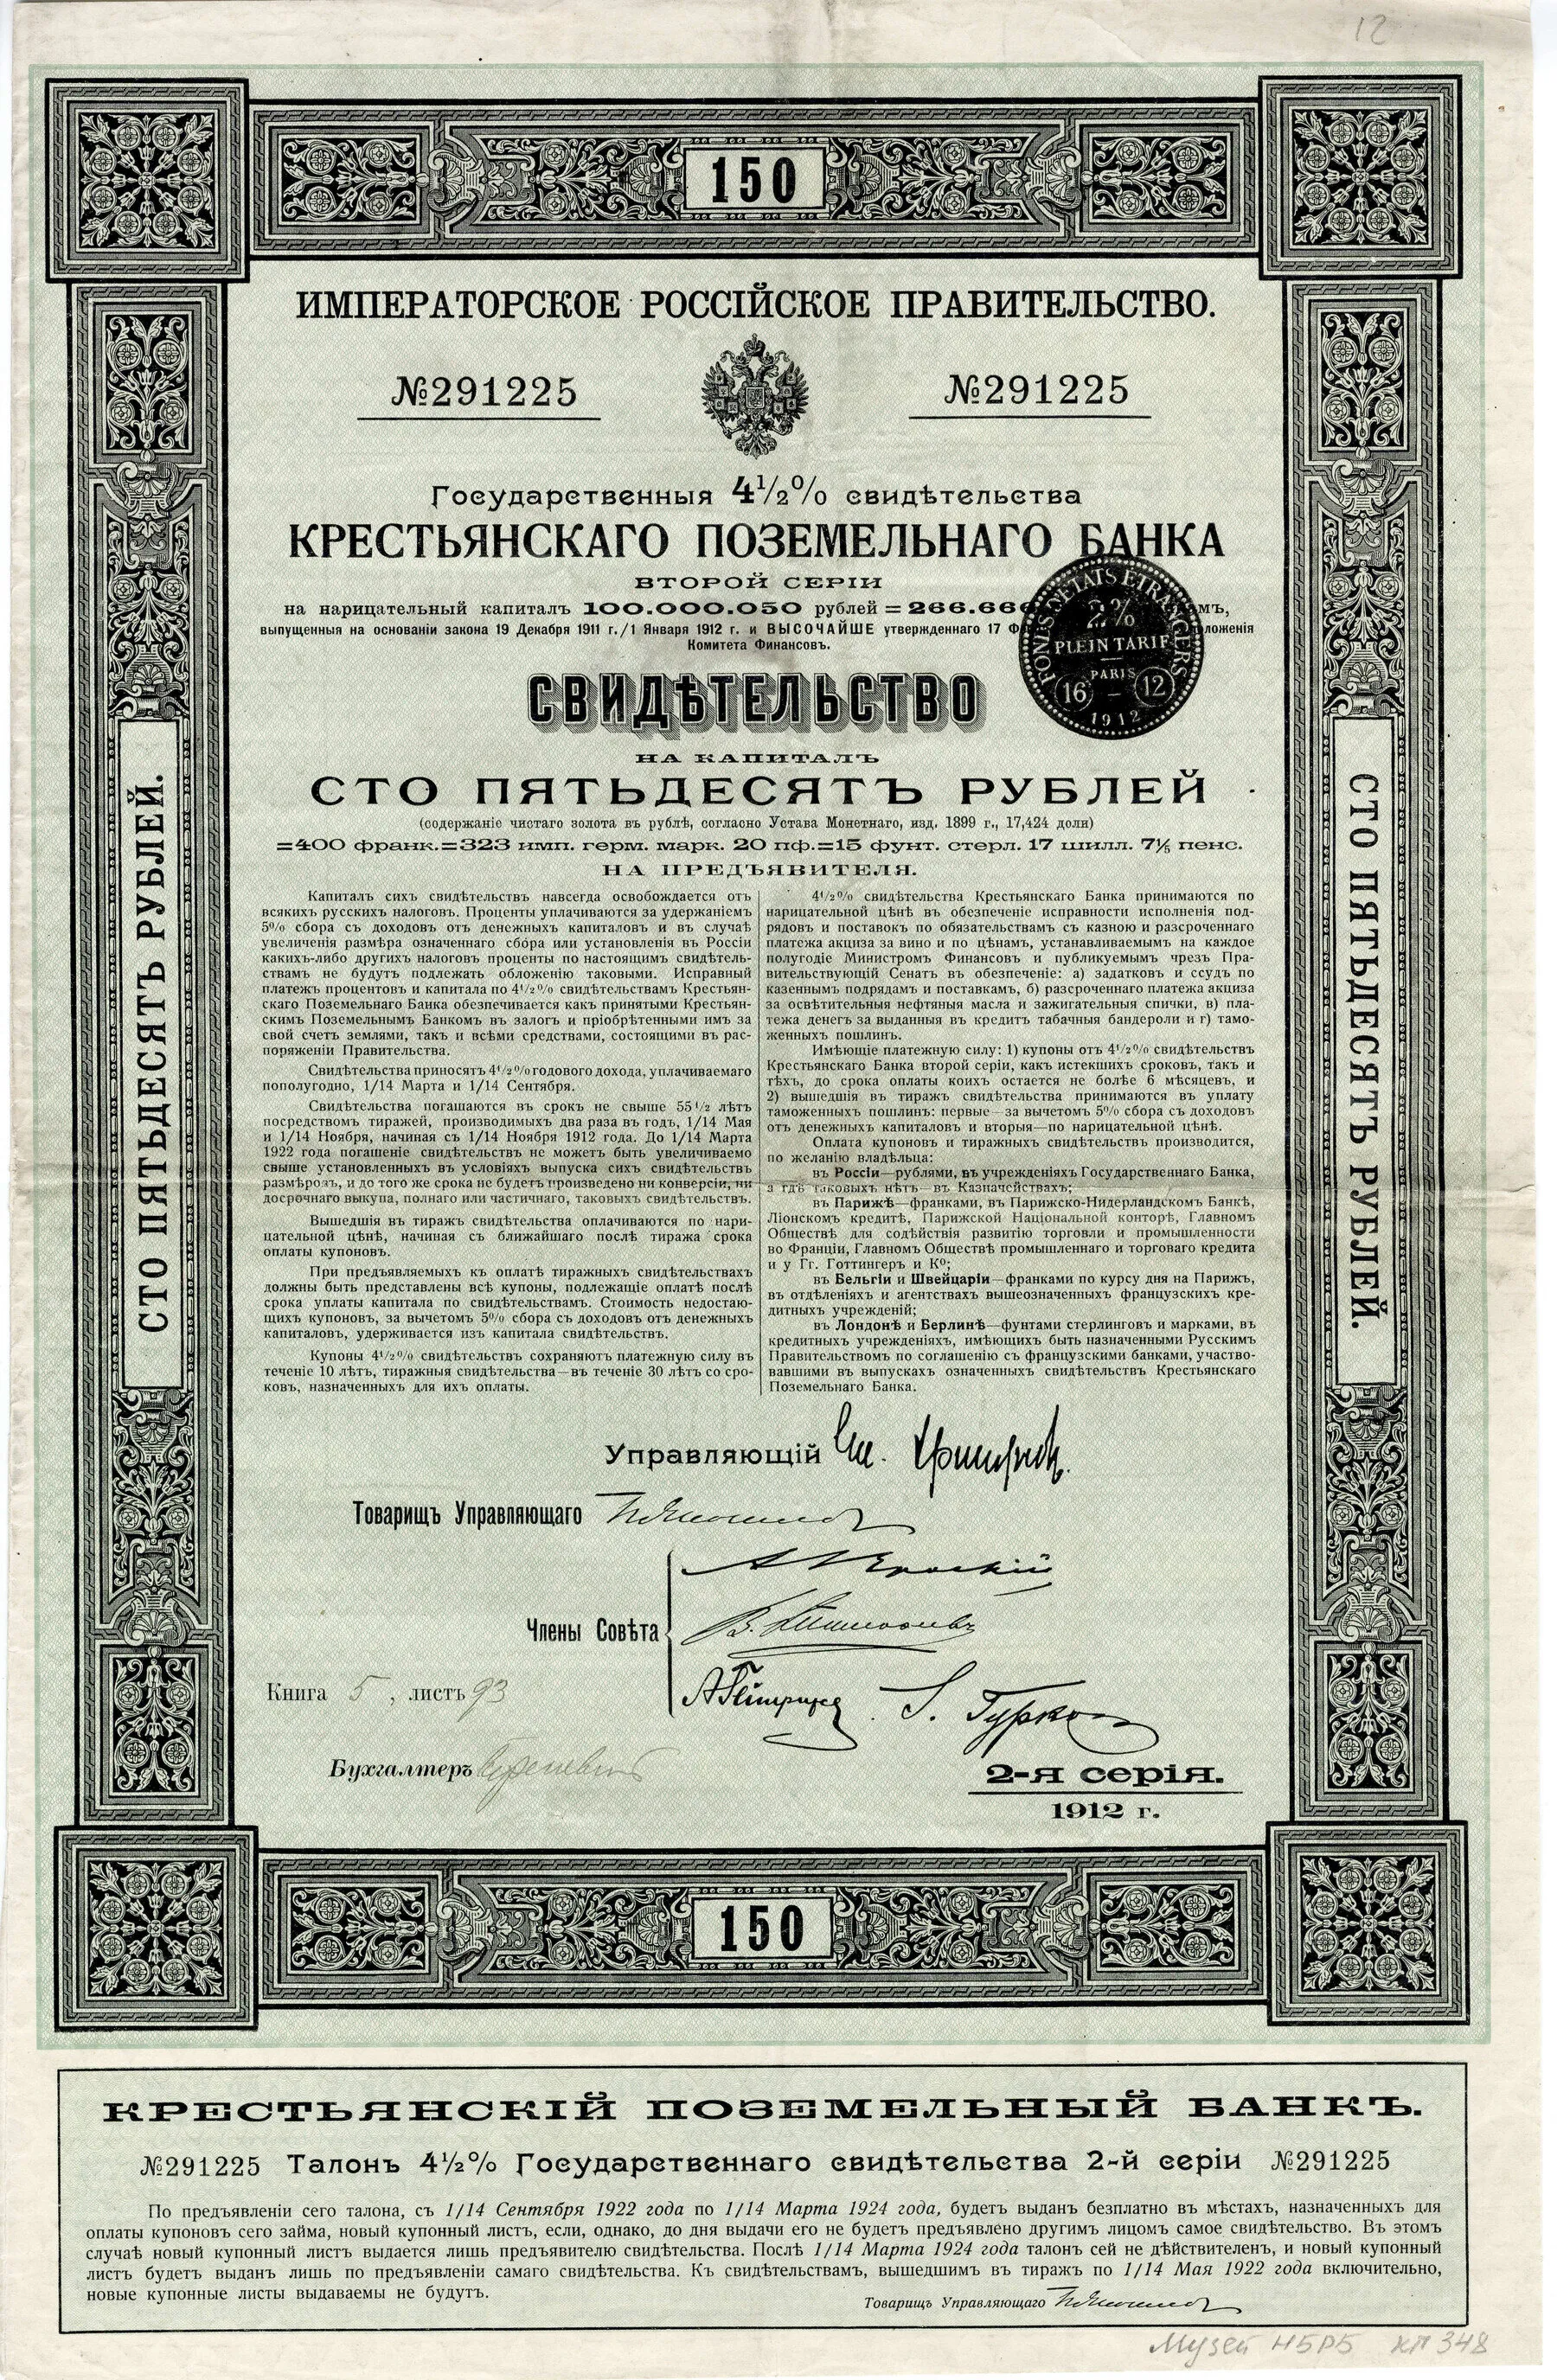
Оба банка упразднили декретом Совнаркома 25 ноября (8 декабря) 1917 года.
Как ипотека вернулась. 26 августа 1996 года Правительство учредило Агентство по ипотечному жилищному кредитованию с контрольным пакетом у государства. Закон «Об ипотеке (залоге недвижимости)» подписан 16 июля 1998 года и действует до сих пор. В 2018 году агентство переименовали в ДОМ.РФ. Условия IT-ипотеки из второй главы описаны на его сайте.
Материнский капитал и вычет
С 1 февраля 2026 года материнский капитал на первого ребёнка составляет 728 921,90 ₽. Если капитал получен на первого ребёнка, при рождении второго добавляется 234 321,27 ₽. Если семья впервые получает право на капитал со вторым ребёнком, сумма 963 243,17 ₽.
Капитал можно направить на первый взнос по ипотеке или на погашение долга и процентов. На первый взнос он работает сильнее: чем меньше кредит с самого начала, тем меньше процентов набежит за все годы.
Вычет с покупки и вычет с процентов считаются отдельно. С цены квартиры можно вернуть до 260 тыс. ₽, с процентов ещё до 390 тыс. ₽. Супруги получают вычет с покупки каждый в своём пределе.
Брать сейчас или ждать снижения ставки
Банк России сохранил ключевую ставку 14 % 11 сентября 2026 года. Следующее решение 23 октября. Ставки обычной ипотеки идут вслед за ключевой, а льготные программы от неё не зависят: их ставка записана в условиях программы.
Ждать снижения ставки имеет смысл, если вы покупаете без льготы и квартира от вас не уйдёт. Но цена за время ожидания может вырасти сильнее, чем вы сэкономите на ставке. Если ставки заметно упадут, кредит можно рефинансировать. Цену квартиры потом не пересчитаешь.
Ошибки, на которых теряют деньги
Что выбрать: коротко по ситуациям
| Ситуация | Что выбрать | На что смотреть |
|---|---|---|
| Трое детей и больше, младшему до семи | Семейная ипотека | Предел 18 млн в столицах, ставка от 8 % |
| Один ребёнок до семи, Москва или Петербург | Семейная ипотека под 12 % или обычная | Сравните со ставками банков в день сделки |
| Застройщик предлагает ставку ниже рынка | Сравнить три цены квартиры | Разница в цене и есть цена ставки |
| Есть свободные деньги каждый месяц | Доплачивать и уменьшать срок | Сначала подушка на три-шесть платежей |
| Есть материнский капитал | Направить на первый взнос | Меньше кредит — меньше процентов |
| Ипотека уже выдана | Заявлять вычет с процентов каждый год | До 390 тыс. ₽ за кредит |
Коротко о частом
Какая ставка по семейной ипотеке с 1 октября 2026 года?
Она зависит от числа детей и региона. В Москве, Петербурге и их областях с одним ребёнком 12 %, с двумя 10 %, с тремя 8 %, с четырьмя 6 %, с пятью и больше 4 %. В остальных регионах на два пункта ниже: от 10 % до 2 %. На частный дом 6 % для всех.
Какой предел кредита по семейной ипотеке в Москве и Петербурге?
С 1 октября 2026 года: 12 млн ₽ с одним ребёнком, 15 млн ₽ с двумя и 18 млн ₽ с тремя детьми и больше.
Кто может взять семейную ипотеку с 1 октября 2026 года?
Семья, в которой на дату кредитного договора есть хотя бы один ребёнок не старше семи лет. Льготный кредит даётся один на семью, супруги выступают созаёмщиками.
Изменится ли ставка по семейной ипотеке, выданной до 1 октября?
Нет. Новые условия действуют для договоров, заключённых с 1 октября 2026 года.
Что выгоднее при досрочном погашении: уменьшать срок или платёж?
Уменьшать срок. В примере с кредитом 10 млн ₽ на 25 лет под 12 % доплата 10 тыс. ₽ в месяц экономит 8,2 млн ₽ процентов при сокращении срока и 2,9 млн ₽ при уменьшении платежа.
Можно ли вернуть налог с процентов по ипотеке?
Да. Вычет с процентов даётся до 3 млн ₽, при ставке НДФЛ 13 % это до 390 тыс. ₽ за весь кредит. Его заявляют каждый год по справке банка об уплаченных процентах.
Можно ли потратить материнский капитал на ипотеку?
Да, на первый взнос или на погашение долга и процентов. С 1 февраля 2026 года капитал на первого ребёнка составляет 728 921,90 ₽.
Другие разборы
Разберём вашу задачу
Оставьте номер — брокер перезвонит, задаст несколько вопросов и пришлёт подборку. Без обзвонов «просто узнать, актуально ли».